
Как работи и кога има смисъл
Актуално към 11 септември 2026 г.
Купувате си кола, сключвате каско и очаквате, че при най-лошия сценарий ще получите обратно парите, които сте дали за нея. После автомобилът е откраднат или тежко повреден. Застрахователят признава щетата, но обезщетението е по-ниско от покупната цена. Защо се получава така?
Причината може да е съвсем обикновена: междувременно колата е загубила част от стойността си. С получените пари може да успеете да купите сходен употребяван автомобил, но няма непременно да възстановите първоначалния си бюджет.
GAP застраховката може да покрие именно тази разлика при кражба или тотална щета, ако събитието и сумата попадат в договореното покритие. В България ще я срещнете и като „Защитена стойност на автомобила“. Тя допълва каското.
GAP идва от английското Guaranteed Asset Protection. По същество плащате определена цена, наречена застрахователна премия, за да поеме застрахователят договорена финансова загуба при конкретно събитие. Ползата е защита на бюджета ви за автомобил, без да се налага сами да осигурите цялата липсваща сума.
Защо каското може да плати по-малко от покупната цена
При обичайното обезщетяване по каско значение има стойността на автомобила към момента на събитието. Покупната цена отпреди няколко години сама по себе си не гарантира същото плащане днес. Законът допуска и застраховане по изрично договорена стойност, затова проверете как е уреден въпросът във вашата полица. Кодекс за застраховането, чл. 386 и 387.
По-ниското обезщетение не означава непременно, че каското е „лошо“. Възможно е то да изпълнява точно договореното, а очакването ви да е било различно. GAP има смисъл да се разглежда след като разберете какво вече покрива каското ви.
Как GAP може да покрие разлика от 10 000 евро
Да приемем, че купувате автомобил за 30 000 евро и сключвате GAP с възстановяване до тази цена. След три години колата е открадната. Кражбата е покрита, а застрахователят по каско определя и изплаща 20 000 евро.
За примера приемаме, че GAP признава същата текуща стойност, лимитът му е достатъчен и няма самоучастие, удръжки или други ограничения, които да намалят плащането.
Само с каско: получавате обезщетение от 20 000 евро. Това е общата сума, с която разполагате в този пример.
С каско и GAP: получавате 20 000 евро от каското и още 10 000 евро по GAP. Общото обезщетение достига 30 000 евро - колкото покупната цена на автомобила в нашия пример.
Тези суми са илюстративни и предполагат, че събитието е покрито, лимитът по GAP е достатъчен и няма приложими удръжки.
Без GAP разликата до първоначалните 30 000 евро остава за ваша сметка. С GAP в този пример тя е покрита.
Ако обаче приложимият лимит на GAP е 7 000 евро, общо ще получите най-много 27 000 евро при същите останали условия. Наличието на полица не означава неограничено доплащане.
Сумите са условни и показват механизма. Те не са оферта или прогноза колко ще се обезцени конкретен автомобил.
И още нещо: ако нов автомобил от същия модел вече струва 35 000 евро, възстановяването до покупните 30 000 евро няма да стигне за него. Проверявайте коя стойност е защитена.
Коя стойност защитава вашата полица
В българските предложения може да срещнете две различни отправни точки:
- Фактурната цена при покупката. Покритието доплаща до признатата цена на придобиване при условията на договора.
- Стойността при сключване на GAP. Това е оценката на автомобила тогава и е особено важно при употребяваните коли.
Например Булстрад описва отделни клаузи за възстановяване до фактурна стойност при новозакупени автомобили до една година и до действителна стойност при автомобили над една година.
Ако купите употребявана кола за 18 000 евро, не очаквайте GAP да ви върне 40 000 евро само защото толкова е струвала като нова. Потърсете в полицата точната сума, която служи за основа на изчислението.
Какво се променя при кредит или лизинг
При финансиран автомобил има още една важна сума: колко дължите към момента на загубата. Тя може да е различна както от покупната цена, така и от текущата стойност на колата.
Да продължим условния пример. Купили сте автомобила за 30 000 евро. Каското изплаща 20 000 евро, но за погасяване на финансирането са нужни 23 000 евро. Недостигът спрямо задължението е 3 000 евро, а разликата до покупната цена е 10 000 евро.
Това са две различни сметки. В международни предложения GAP може да означава покритие именно за разликата между непогасения автомобилен кредит и застрахователното обезщетение. Така го обяснява американското Бюро за финансова защита на потребителите. Това описание не определя условията на българската ви полица.
Затова поискайте писмен отговор: вашият продукт защитава покупната цена, договорена оценка или конкретно задължение по финансирането? Уточнете и кой получава обезщетението, как се погасява дългът и каква сума остава за вас.
Не приемайте, че всяка GAP полица покрива лихви, просрочени вноски и неустойки. Например информационният документ на Булстрад изключва остатъчни задължения и други косвени загуби.
Кога една щета е тотална
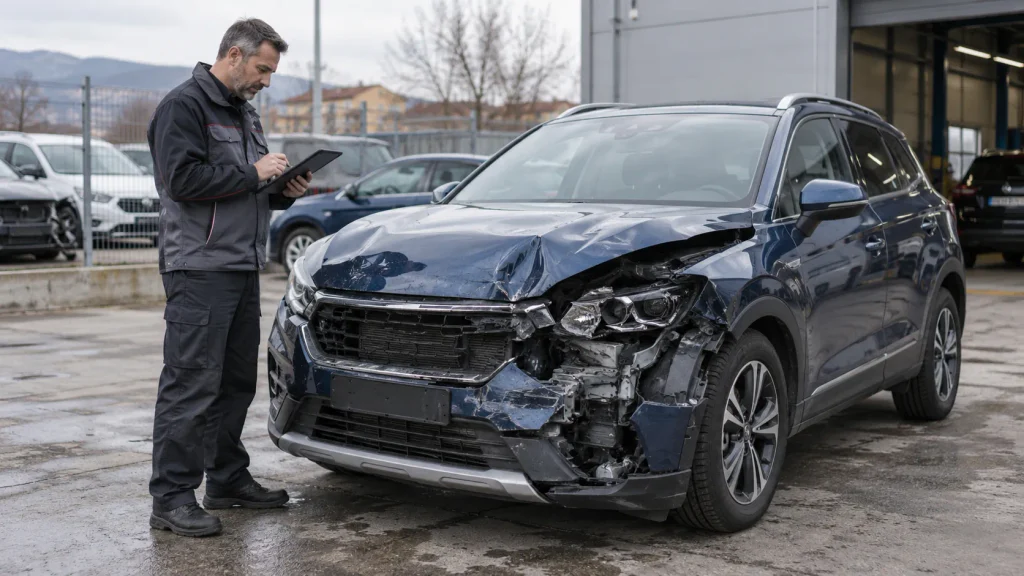
„Тотална щета“ е конкретно застрахователно понятие. По чл. 390, ал. 2 от Кодекса за застраховането при увреждане на автомобил разходите за необходимия ремонт трябва да надвишават 70% от действителната му стойност. Кодекс за застраховането.
Например при стойност от 20 000 евро ремонт за 15 000 евро надвишава този праг. Следователно автомобилът може да изглежда поправим и въпреки това щетата да е тотална.
Кражбата е отделен случай на загуба на автомобила. За GAP е нужно да са изпълнени условията за покритие, включително изискванията на основната застраховка. EuroGAP на Colonnade например разглежда обезщетението след плащане по каско за пълната загуба.
За какво GAP няма да ви помогне
GAP се отнася до финансова загуба при покрит случай на пълна загуба на автомобила. Обичайните ремонти след удар или градушка са въпрос на покритието по каско. Повреда в двигателя или скоростната кутия също не е достатъчна сама по себе си, за да получите GAP обезщетение. За технически повреди съществуват отделни гаранционни и застрахователни покрития.
Ако просто продадете колата по-евтино след няколко години, това не задейства GAP. Полицата не поддържа пазарната ѝ цена и не ви изплаща ежегодно обезценяването. Ако срокът изтече без покрито събитие, няма GAP обезщетение.
Проверете и изключените събития. Например документът на Булстрад посочва земетресение, управление след употреба на алкохол или наркотици и управление от неправоспособен водач. Изключен е и случаят с отказ за плащане по каско. Не разчитайте GAP да плати вместо него.
От какво зависи сумата за получаване
Най-полезната част от офертата е начинът на изчисление. Ето какво заслужава внимание в него.
Лимитът е таван на плащането. Освен максимална сума може да има и процентно ограничение според изминалите години. Оценката също има значение. В публикуваните общи условия на EuroGAP например изчислението използва по-високата от стойността, определена по каско, и оценката на GAP застрахователя. Така разликата може да е по-малка от очакваното.
Самоучастието е частта от щетата, която плащате сами. В същите условия то се покрива само при изрична уговорка. Изключени са определени удръжки по каско, например за неплатена премия. Отчитат се и суми от останките и други обезщетения.
Уточнете кои разходи влизат в защитената цена. Проверете ДДС, правото на данъчен кредит и допълнителното оборудване.
Поискайте пример с вашия автомобил и вашите суми. Така ще видите как работят ограниченията заедно, вместо да разчитате на израза „пълна защита“ в рекламата.
За кои автомобили може да се сключи
GAP се предлага и за употребявани автомобили, включително платени изцяло със собствени средства. Допустимостта зависи от възрастта, регистрацията, предназначението и условията на продукта. Например публичното описание на Булстрад допуска автомобили до седем години от годината на производство.
Има и срокове за сключване след покупката. Colonnade посочва за EuroGAP срок до 180 дни, както и изискване за непрекъснато каско през периода на покритие. Това са условия на конкретния продукт.
Попитайте за GAP още когато избирате автомобила. Проверете изрично приемат ли конкретния модел и начина, по който ще го използвате. При такси, автомобил под наем или кола с модификации може да има ограничения.
Колко струва и заслужава ли си
Цената зависи от предложението, стойността на автомобила, срока и лимита на покритие. Поискайте крайна цена за целия период, включително приложимите данъци и такси. Годишна вноска и обща цена за няколко години не са едно и също. Инс център за факторите в цената.
Ако премията се добавя към кредита, проверете и лихвата върху нея. Сравнявайте оферти при еднакъв срок и сходно покритие, за да разберете какво получавате срещу разликата в цената.
Нашият практичен критерий е следният: ако след кражба трябва да доплатите няколко хиляди евро, за да погасите финансирането или да възстановите бюджета си за кола, можете ли спокойно да си го позволите?
Ако тази сума би затруднила домакинството ви, GAP заслужава сравнение. Ако разполагате с достатъчен резерв, бихте приели по-евтин заместващ автомобил или каското вече осигурява близка защита, допълнителната полица може да има по-малка стойност за вас. Решението зависи от конкретния недостиг, който искате да покриете, и цената за това.
Какво да направите при кражба или тежка щета
- Уведомете компетентните органи според случая и двамата застрахователи в приложимите срокове. Не чакайте плащането по каско, за да съобщите за събитието по GAP.
- Поискайте списък с необходимите документи и номер на всяка претенция. Запазете полиците, документа за покупката и кореспонденцията.
- Следвайте указанията за оглед и запазване на увредения автомобил. Преди продажба или предаване на останките съгласувайте действията със застрахователите.
- Допълнете GAP преписката с изисканите документи по каско, включително решението и данните за плащането.
Процедурата има отделни стъпки и срокове. КФН посочва, че претенциите по каско се предявяват по реда на договора и застрахователят трябва да ви уведоми какви доказателства са нужни. Условията на EuroGAP предвиждат отделно уведомяване и съдействие от ваша страна. Наръчник на КФН за каско.
Ако не сте съгласни с оценката по каско, поискайте писмена обосновка и преразглеждане. Не разчитайте GAP автоматично да компенсира спорната разлика. КФН за оспорване на обезщетението.
Ако продадете колата или смените каското
Уточнете предварително дали при продажба GAP се прекратява, дали се връща част от премията и дали е възможно прехвърляне към купувача. Например Colonnade описва възможности за прекратяване с частично връщане на премия и за прехвърляне, но е необходимо да се следва съответната процедура.
При смяна на каско застрахователя проверете дали новото покритие отговаря на изискванията на GAP. Подредете началните и крайните дати така, че да няма непредвидено прекъсване.
Един въпрос преди подписването
Преди да приемете оферта, поискайте полицата, общите условия и информационния документ. После задайте съвсем конкретен въпрос:
„Ако колата ми бъде открадната през третата година, колко ще плати каското, колко ще доплати GAP и какво може да остане за моя сметка?“
Поискайте отговора с примерни числа и посочените клаузи. Това е най-полезният начин да разберете дали предложената застраховка защитава точно сумата, за която се тревожите.
Шофьори, мобилното приложение на KolataTi е готово!
На регистрационния екран въведи код: blog вместо регистрационнен номер. Така ще знаем, че си разбрал/а за приложението от наша статия и ще получиш допълнителни бонус точки.